Por A. N. G.
Una vivienda nueva de 300.000 euros soporta más de 78.000 euros en impuestos, tasas y cargas públicas
Las restricciones urbanísticas, tanto locales como autonómicas, limitan la oferta de vivienda y contribuyen a encarecer su precio. Por ello, cualquier solución estructural al problema de acceso a la vivienda pasa por incrementar sustancialmente la oferta mediante la liberación total del suelo, la supresión de trámites burocráticos innecesarios, la agilización de los restantes procedimientos administrativos y, en definitiva, la construcción de más vivienda. El problema es que todas estas medidas requieren tiempo.
Habida cuenta del tiempo que requieren estas reformas para producir efectos, fundamentalmente por la necesidad de aumentar significativamente la capacidad del sector de la construcción, queremos abordar otra medida, casi inexistente en el debate público, que podría aplicarse con efectos mucho más inmediatos y de forma complementaria a las anteriores: reducir la carga fiscal asociada a la construcción y adquisición de vivienda.
Ante la reciente repercusión mediática del conocido como “desahucio de Maricarmen”, el actual Gobierno se ha apresurado una vez más a crear un enemigo ficticio para distraer la atención de los ciudadanos, en este caso, los “fondos buitre”. Aunque no existen datos oficiales y contrastables, se estima que el parque total de viviendas en manos de los llamados “fondos buitre” asciende aproximadamente al 4%, representando un 8% de la vivienda en alquiler, por lo que su impacto en el precio (ya sea de compra o alquiler) es relativamente menor.
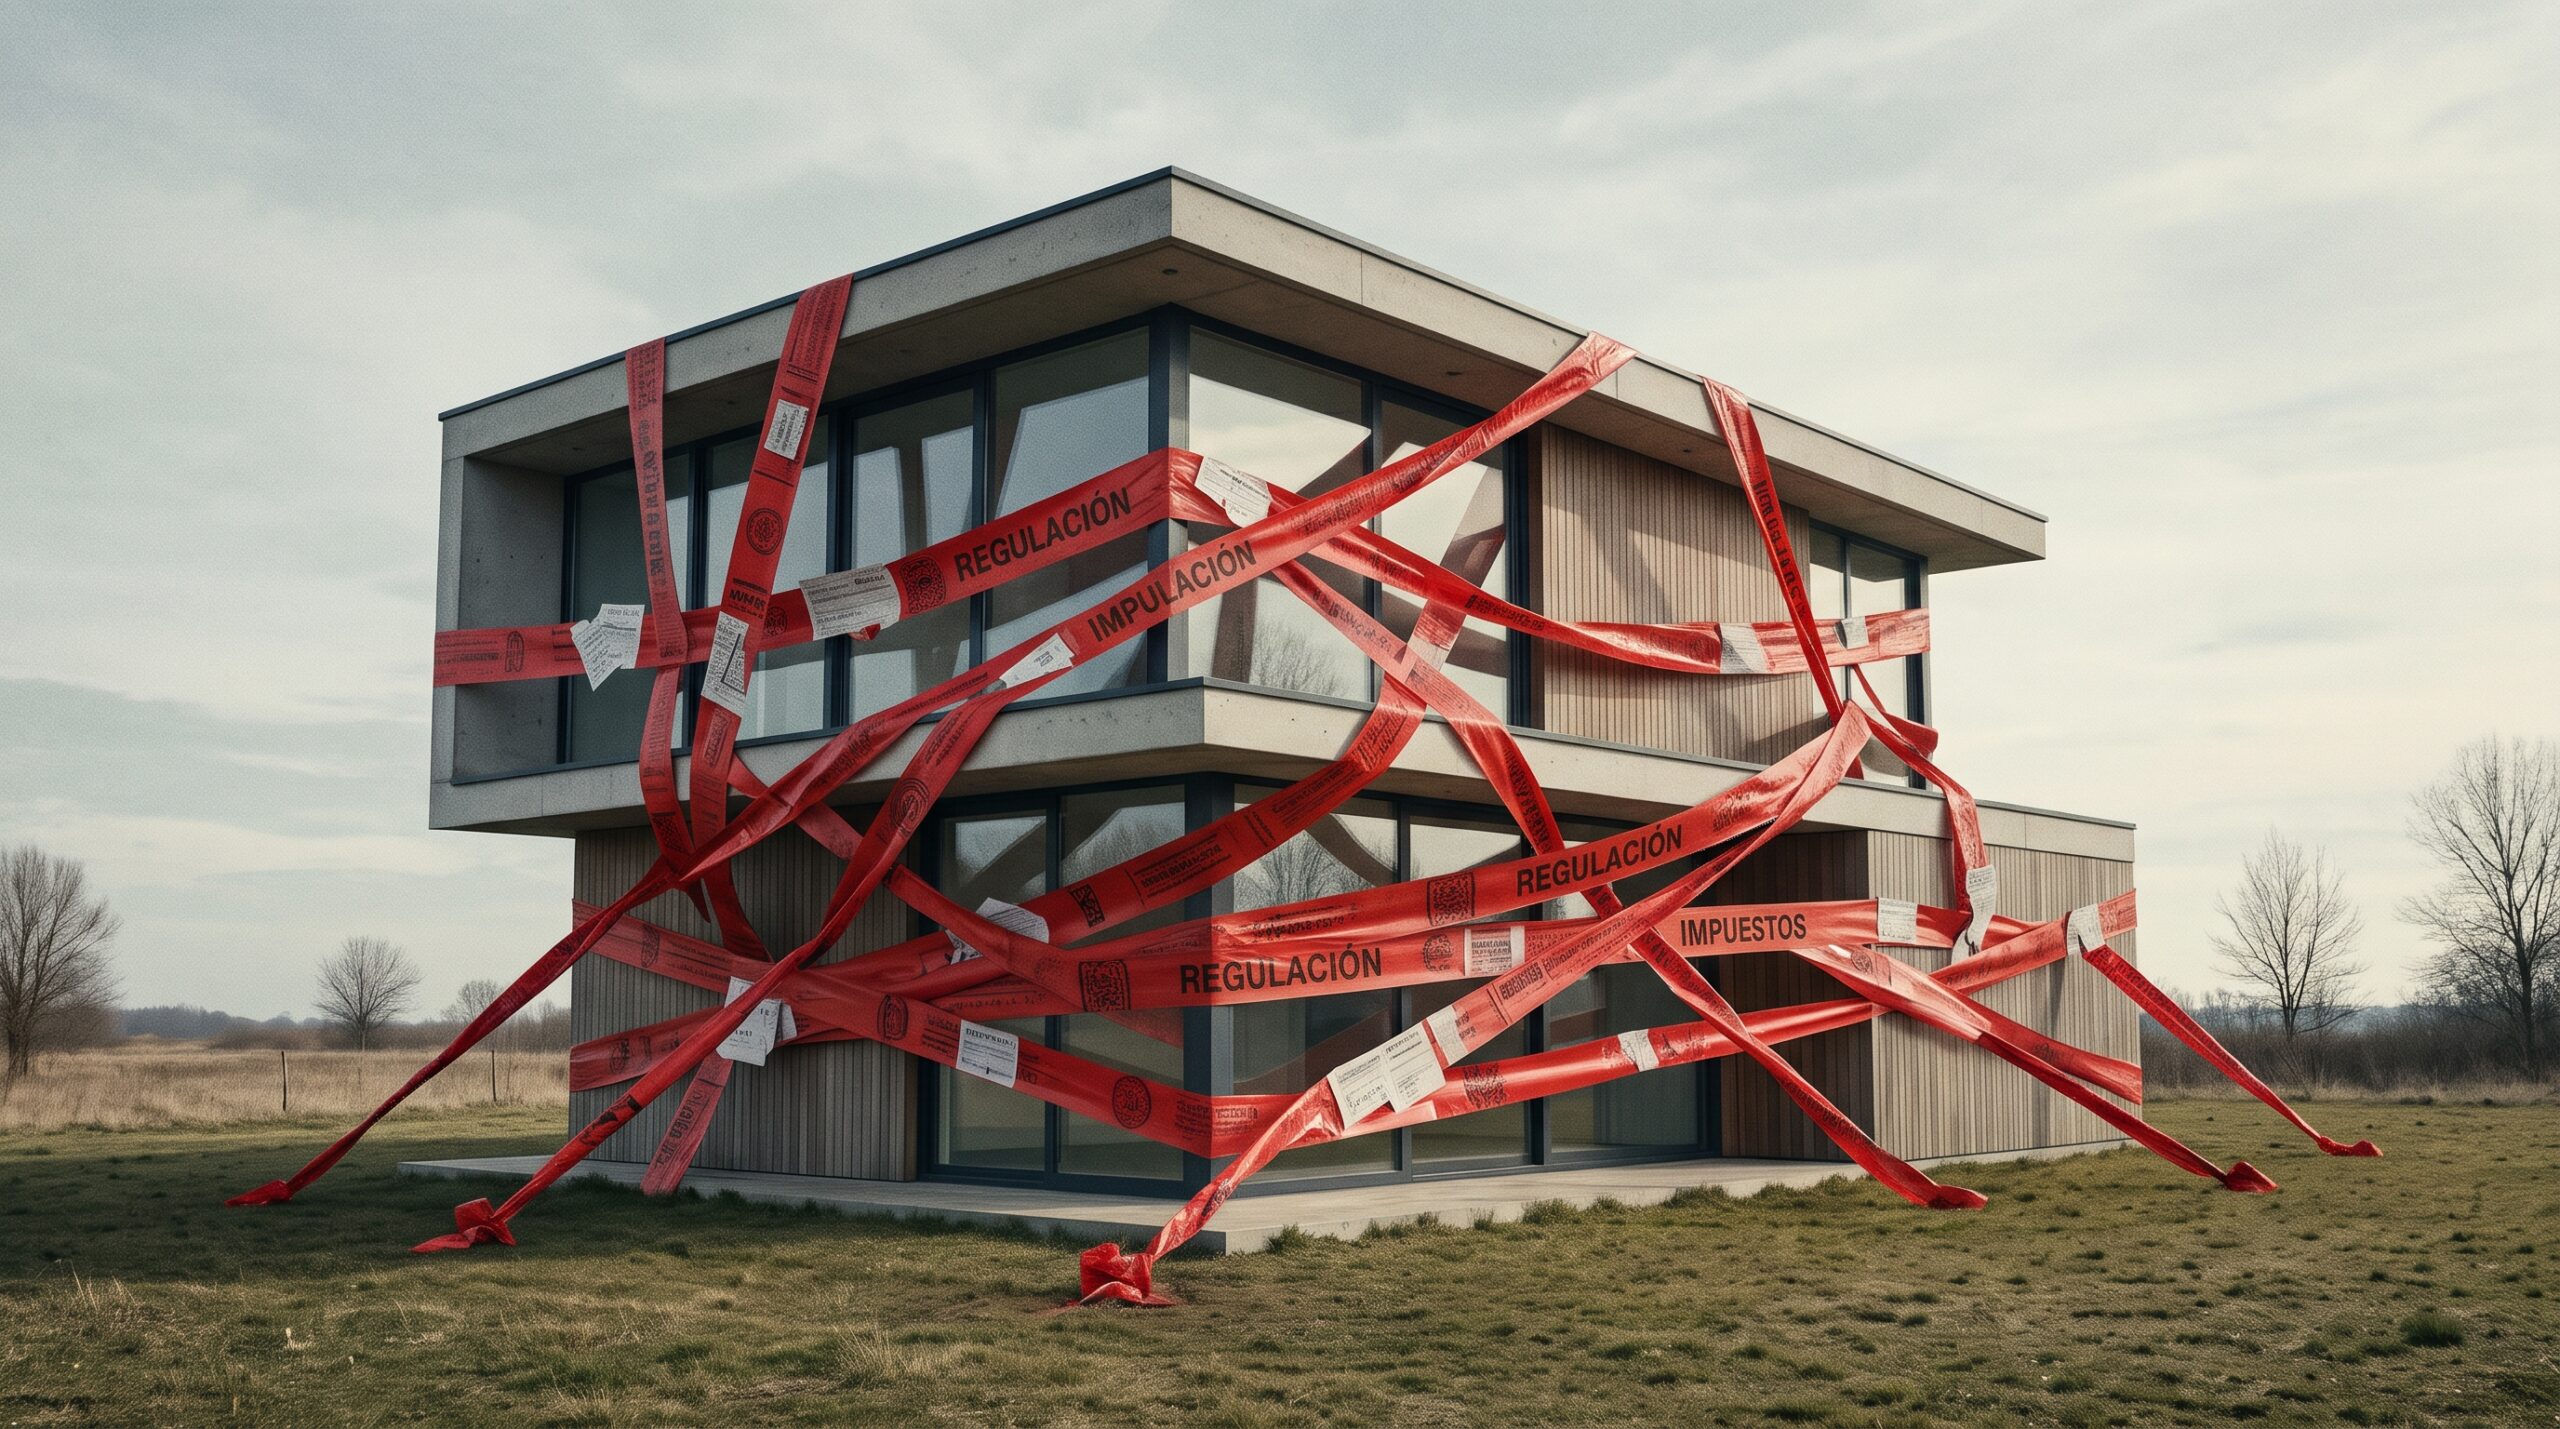
Sin embargo, según un informe elaborado en 2026 por EY para ASPRIMA, una vivienda nueva de referencia de 300.000 euros soporta más de 78.000 euros impuestos, tasas y cargas públicas, esto es, más del 26% de su precio final.
Con objeto de ilustrar cómo se acumula esa carga fiscal a lo largo de todo el proceso, pueden distinguirse las siguientes fases:
- Adquisición del suelo: en función de la naturaleza del terreno, del transmitente y de las circunstancias de la operación, el promotor puede quedar sujeto al pago del impuesto sobre transmisiones patrimoniales onerosas (ITP).
- Promoción y construcción: el promotor debe afrontar el Impuesto sobre Construcciones, Instalaciones y Obras (ICIO), las tasas por licencias y prestación de servicios urbanísticos, el impuesto sobre actos jurídicos documentados (AJD) asociado a la declaración de obra nueva y división horizontal, la Licencia de Primera Ocupación (LPO) y otras tasas municipales. A ello se añaden el impuesto sobre bienes inmuebles (IBI) durante el periodo de titularidad de la vivienda por el promotor y la plusvalía municipal.
- Tributación directa del promotor: el promotor debe asumir, el impuesto sobre sociedades y, cuando resulte aplicable, el impuesto sobre actividades económicas (IAE).
- Compraventa de la vivienda: el comprador soporta con carácter general un impuesto sobre el valor añadido (IVA) del 10% y el AJD, cuyo tipo varía en función de la comunidad autónoma.
En definitiva, aunque el problema de la vivienda tiene múltiples causas, el principal causante del problema son las propias Administraciones Públicas (Gobierno central, comunidades autónomas y ayuntamientos), no solo por la fiscalidad, sino también por las restricciones sobre el suelo y la burocracia asociada a la construcción. Frente a esta realidad, los llamados “fondos buitre” constituyen un adversario políticamente mucho más cómodo con el que distraer a los ciudadanos.